
环动科技分拆科创板的事正规炒股配资线上,黄了。9月3日晚间,双环传动一纸公告,终止了筹备三年的子公司分拆上市计划,理由是"市场环境较筹划之初发生较大变化"。
但如果你把这件事简单理解成"上市失败",就错过了真正关键的问题。
双环传动真正失去的,不是一次融资机会,而是让市场重新认识自己的机会。
14亿融资没了,但钱不是问题
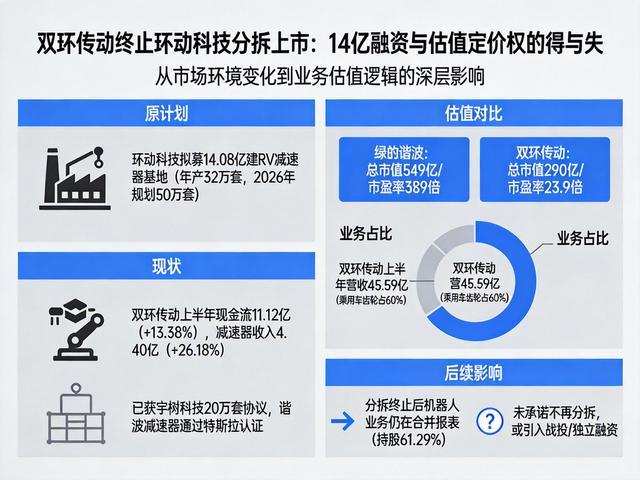
原计划里,环动科技要募集14.08亿元,用来建一个年产32万套RV减速器的智能制造基地。项目本身已经结顶,2026年规划总产能50万台。终止分拆,意味着这笔钱黄了。
但双环传动缺钱吗?至少目前不。
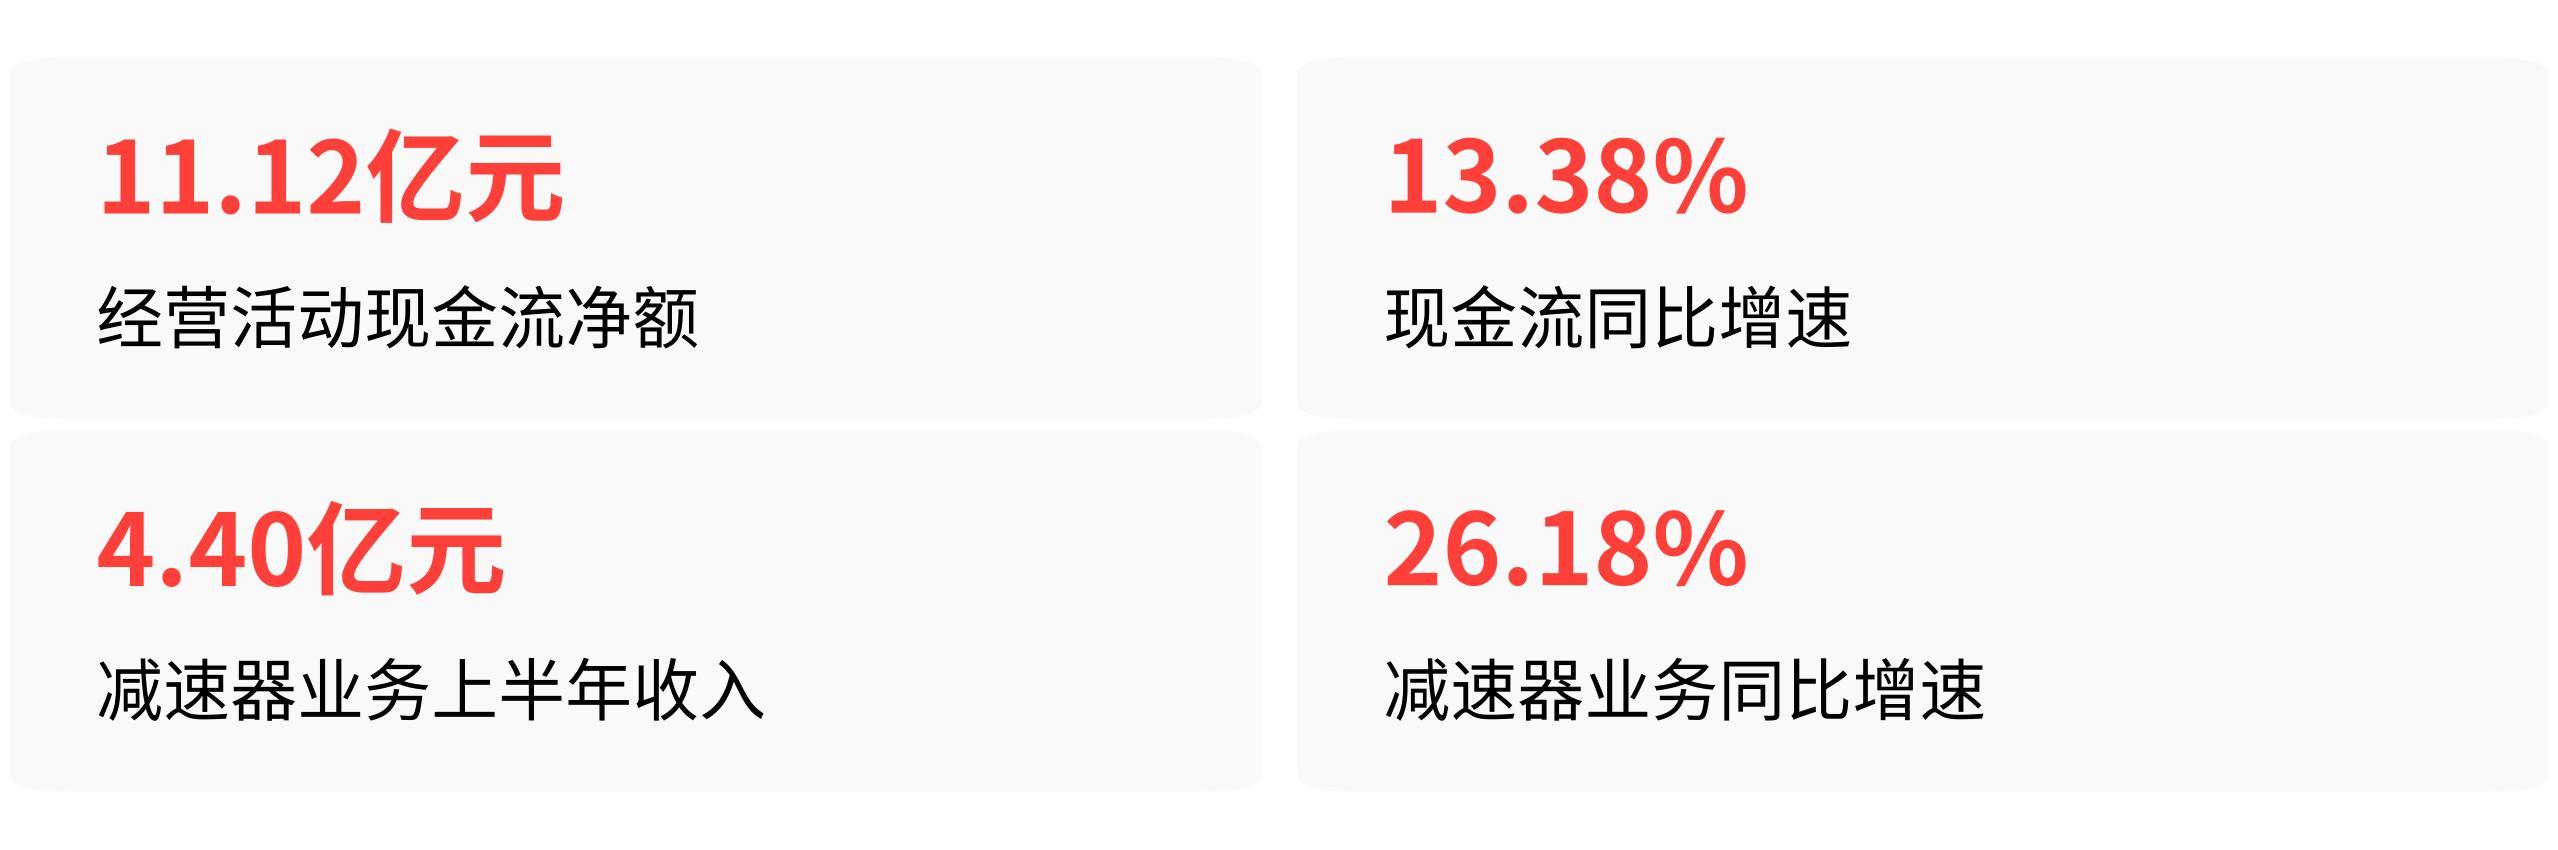
今年上半年,公司经营活动现金流净额11.12亿元,同比增长13.38%。减速器业务上半年收入4.40亿元,同比增速26.18%。环动科技已经拿到宇树科技20万套/年的人形机器人关节框架协议并进入量产交付,谐波减速器也通过了特斯拉Optimus认证。
官方的说法是:"终止本次分拆上市不会对公司产生实质性影响,不会对公司现有生产经营活动和财务状况产生重大不利影响"。这话翻译过来就是:不缺这笔钱,不影响干活。
但问题不在这里。
真正被终止的,是一个定价权
双环传动现在面临一个尴尬的处境:它手里攥着一条高速增长的机器人减速器业务,但市场不按机器人公司的逻辑给它定价。
看一组对比。今年8月下旬,绿的谐波总市值约549亿元,市盈率(TTM)约389倍。同期双环传动总市值约290亿元,市盈率约23.9倍——估值差约16倍。
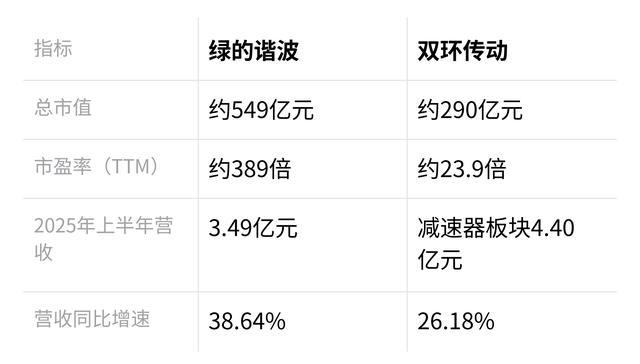
但业务规模呢?今年上半年,绿的谐波整体营收3.49亿元,同比增长38.64%。而双环传动仅减速器板块就做到4.40亿元,同比增长26.18%,规模已经超过绿的谐波整体营收。做得更大,估值却只有对方的一半左右。
为什么?因为双环传动整个上半年营收45.59亿元,其中乘用车齿轮占了27.54亿元,占比超过60%。市场把它归类为"汽车零部件公司"——那个赛道的估值逻辑,和"人形机器人核心零部件"完全不在一个量级。
分拆环动科技上市,本意是把机器人业务单独拎出来,让市场给它一个独立的定价。这是一次"打标签"的动作——告诉市场,环动科技是环动科技,双环传动是双环传动,别混着算。
现在分拆终止了,环动科技继续待在合并报表里,61.29%的持股比例不会被稀释。相当于机器人业务的价值重新被塞回"汽车零部件"这个估值框架里。
市场已经在下一盘"重估"的棋,但还没落子
公告发布当天,双环传动收盘涨1.34%,主力资金净流入460万元。不惊艳,但方向上偏正面。股吧里的讨论也印证了这种预期——多数人认为终止分拆是利好,逻辑就是"分拆压制估值,终止=解除压制"。
但这个逻辑目前只存在于投资者讨论里。截至公告发布,没有券商发布针对这次事件的专项解读,也没有机构给出明确的"估值重估"判断。市场的乐观,还停留在预期层面。
另一个关键变量是:环动科技后续的资本运作安排。公司没有做出"固定期限内不再筹划分拆上市"的承诺,说法是"统筹安排环动科技业务发展和资本运作规划"。
这意味着 IPO 这条路暂时不通,但其他资本运作方式——引入战略投资者、独立融资、甚至未来重启上市——都还在桌面上。
只是目前,这些都没有落地。官方没有披露替代融资方案,没有调整产能扩张节奏的信号,下游客户也没有针对这件事做出公开反应。传导路径卡在公司层面的决策阶段,还没传导到实际的业务端。
一句话总结
双环传动终止分拆环动科技,最直接的代价是14亿科创板融资没了,但公司现金流充裕,业务端暂时不受影响。真正被搁置的,是让机器人业务获得独立估值定价的机会——这件事的终点,取决于公司接下来能不能找到另一条路正规炒股配资线上,让市场正视它身上那条"人形机器人"的标签。
文章为作者独立观点,不代表联华证券_正规配资app下载_配资开户app下载观点


